

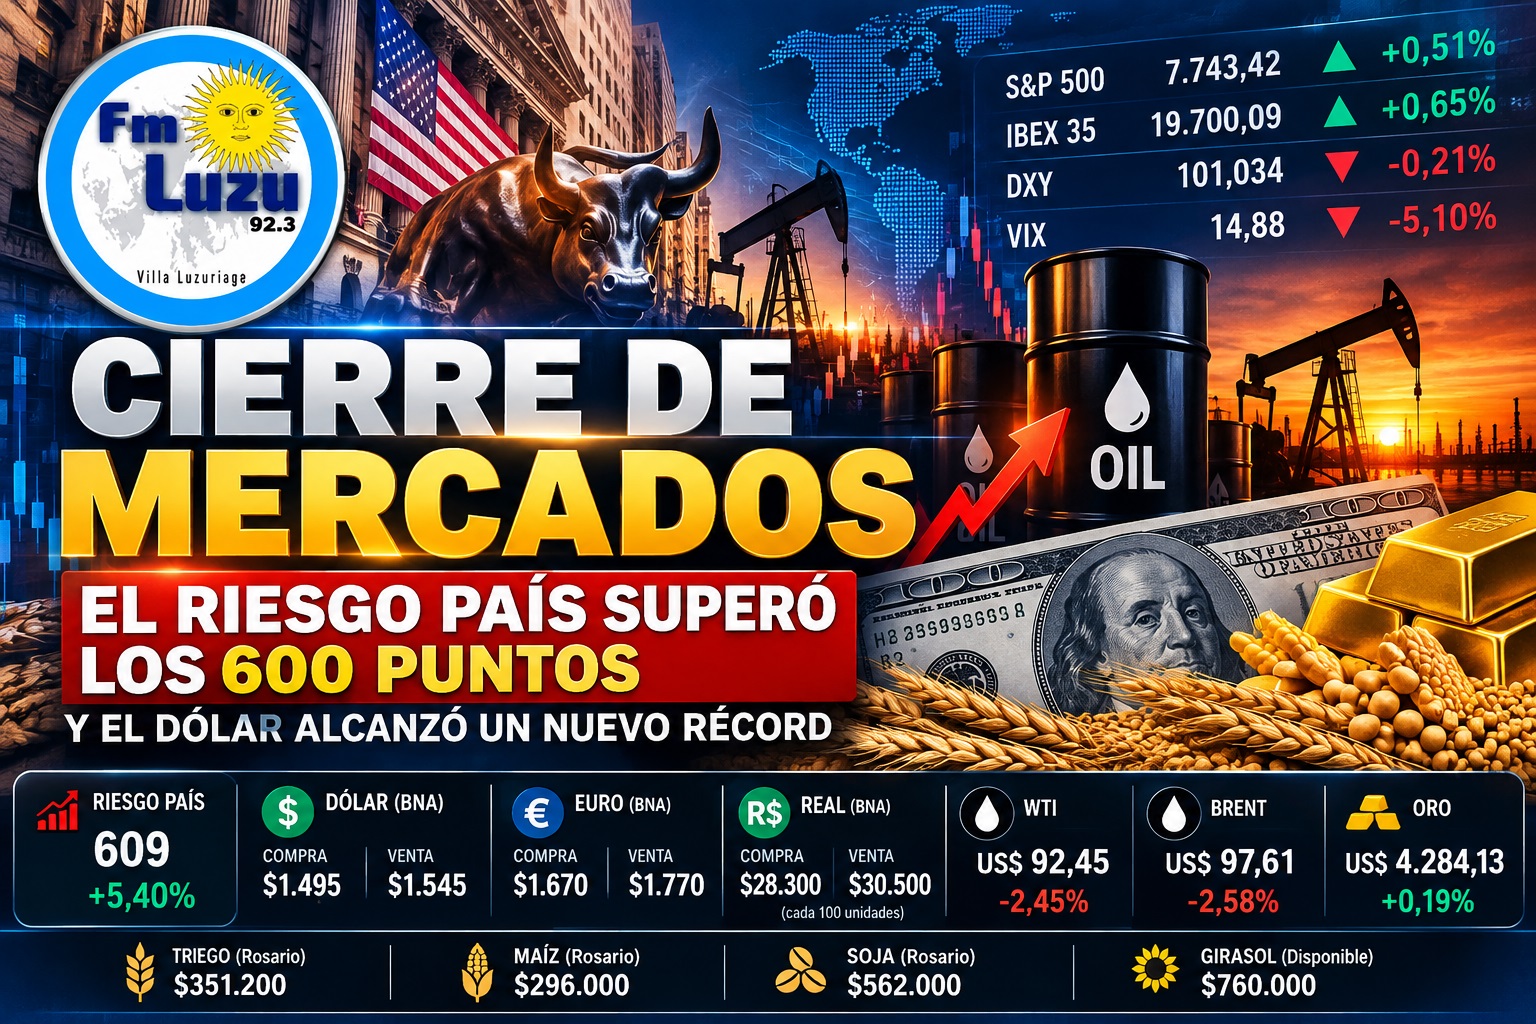
El cierre de mercados del viernes 25 de septiembre de 2026 estuvo marcado por una nueva suba del riesgo país argentino, que alcanzó los 609 puntos, mientras el dólar oficial llegó a $1.545. Los mercados internacionales, el petróleo y los activos argentinos también estuvieron bajo atención durante una jornada de marcada volatilidad.
25 de septiembre de 2026
Cierre de mercados: el riesgo país volvió a subir
Los mercados argentinos terminaron la semana bajo una presión significativamente mayor a la observada en las jornadas anteriores. El riesgo país argentino, elaborado por JP Morgan, cerró en 609 puntos básicos, después de haber alcanzado un máximo intradiario de 628 puntos y de haber iniciado la jornada desde los 578 puntos del jueves. El incremento fue del 5,4% en una sola rueda, extendiendo a diez las jornadas consecutivas de subas del indicador. El deterioro estuvo acompañado por una nueva caída de los bonos soberanos y por una jornada negativa para las acciones argentinas, mientras que el dólar oficial volvió a marcar un máximo nominal y terminó en $1.495 para la compra y $1.545 para la venta en el Banco Nación.
La magnitud del movimiento adquiere especial relevancia porque el riesgo país había comenzado la semana en torno de los 534 puntos y terminó 75 unidades más arriba. Según los datos publicados durante la jornada, el indicador no superaba los 600 puntos desde abril. Los bonos argentinos en dólares llegaron a registrar pérdidas de hasta aproximadamente 2,2%, mientras que el S&P Merval terminó en 2.893.750 puntos, con una caída del 1,6%, acumulando además cinco ruedas consecutivas de descenso. La presión sobre la deuda soberana se trasladó también a las acciones argentinas que cotizan en Wall Street, que operaron mayoritariamente en terreno negativo.
Cierre de mercados y dólar oficial
En el mercado cambiario, el Banco Nación informó que el dólar estadounidense cerró el viernes en $1.495 comprador y $1.545 vendedor, cinco pesos por encima del cierre anterior. El euro se mantuvo en $1.670 para la compra y $1.770 para la venta, mientras que el real brasileño, expresado cada 100 unidades, terminó en $28.300 y $30.500 respectivamente. La nueva suba del dólar oficial se produjo en un contexto de mayor demanda de cobertura y de presión sobre los activos argentinos, mientras el mercado continúa observando la capacidad del Banco Central para acumular reservas y el comportamiento de los dólares financieros. TN señaló que el ritmo de compras del BCRA y la posición de reservas se encuentran entre los factores que los operadores siguen con especial atención.
cierre de mercados del 24 de septiembreLa jornada también dejó una señal importante en términos de financiamiento. Un riesgo país por encima de los 600 puntos significa que el mercado exige un rendimiento considerablemente mayor para mantener deuda argentina frente a los bonos del Tesoro de Estados Unidos. Durante la rueda, además, el rendimiento del bono estadounidense a diez años se mantuvo por encima del 5%, un nivel que amplía el diferencial exigido a los bonos argentinos y a otros activos emergentes. Fuentes consultadas por medios argentinos señalaron que esta combinación entre tasas internacionales elevadas y caída de los títulos soberanos está contribuyendo al deterioro del indicador.
Milei terminó su gira por Estados Unidos mientras el mercado argentino profundizó la caída
El comportamiento de los activos argentinos coincidió con la última etapa de la visita de Javier Milei a Estados Unidos, donde el Presidente mantuvo reuniones con empresarios, inversores y referentes financieros y defendió el programa económico de su administración. Durante sus presentaciones, Milei sostuvo que el Gobierno mantendrá el rumbo económico, destacó las reservas y las perspectivas de crecimiento y buscó transmitir a los inversores la idea de que Argentina cuenta con recursos para afrontar sus compromisos financieros. Sin embargo, el deterioro de los bonos y el salto del riesgo país se produjeron al mismo tiempo que terminaba esa agenda en Nueva York.
La relación entre la gira presidencial y el comportamiento de los mercados requiere, no obstante, una lectura cuidadosa. El hecho de que el riesgo país haya aumentado durante la visita de Milei no demuestra que las declaraciones del Presidente hayan provocado el movimiento. Existen distintas interpretaciones entre analistas y funcionarios. El Gobierno atribuyó principalmente la presión sobre los bonos al escenario financiero internacional, especialmente a las tasas estadounidenses y las tensiones geopolíticas, mientras que otros análisis incorporaron factores domésticos como la actividad económica, los datos sociales, el ritmo de acumulación de reservas y las expectativas de financiamiento para 2027.
El contexto local, de todos modos, comenzó a pesar con mayor fuerza en las evaluaciones de los inversores. Durante la semana se conocieron datos económicos que mostraron una caída de la actividad y un aumento de la pobreza, y distintos informes de mercado señalaron que estos indicadores pueden influir sobre las expectativas acerca de la continuidad del programa económico y la capacidad de financiamiento. TN recogió además la explicación oficial según la cual el deterioro de los bonos responde fundamentalmente a condiciones externas, mientras que otros analistas plantearon una combinación entre factores internacionales y argentinos. La existencia de estas interpretaciones diferentes es relevante porque evita atribuir el movimiento de los mercados a una única causa.
Trump volvió a mover al petróleo y a las expectativas internacionales
El escenario internacional estuvo dominado nuevamente por la situación de Estados Unidos e Irán y el futuro del estrecho de Ormuz. Las declaraciones de Donald Trump durante la Asamblea General de las Naciones Unidas habían generado movimientos importantes en el mercado petrolero durante la semana. El presidente estadounidense había señalado que un eventual acuerdo de paz con Irán podría demorarse hasta después de las elecciones legislativas de noviembre y había advertido sobre una posible escalada militar si no se alcanzaba un acuerdo. Esas declaraciones redujeron las expectativas de una solución inmediata y contribuyeron a mantener elevada la prima de riesgo incorporada al precio del petróleo.
El comportamiento posterior del crudo demuestra hasta qué punto las declaraciones políticas están siendo observadas por los operadores. Cuando aparecieron señales de una posible negociación entre Washington y Teherán, el petróleo retrocedió con fuerza; Reuters informó que el Brent llegó a caer 3,4% hasta US$100,34 y el WTI 4,51% hasta US$95,78 en una jornada anterior, mientras los inversores evaluaban la posibilidad de una salida diplomática. Cuando las expectativas de acuerdo se deterioraron o aumentaron las amenazas, el crudo volvió a recuperar terreno.
Para el cierre del viernes, la cotización del Brent que surge de TradingView quedó en US$97,61 por barril, con una baja diaria del 2,58%, después de haber cerrado la rueda anterior en US$100,20. El rango intradiario informado fue de US$96,38 a US$99,76. La caída del Brent frente a los niveles superiores a US$100 muestra que el mercado comenzó a descontar parcialmente un escenario de menor presión sobre el suministro, aunque la situación continúa siendo altamente sensible a las noticias provenientes de Medio Oriente.
Cierre de mercados: dólar, petróleo y Wall Street
A diferencia de Argentina, las principales bolsas internacionales mostraron un comportamiento más favorable al cierre de la semana. El S&P 500 avanzó 0,51% hasta 7.743,42 puntos, mientras el IBEX 35 de España subió 0,65%. El índice dólar DXY retrocedió 0,21%, hasta 101,034 puntos, y el VIX, indicador de volatilidad, cayó con fuerza, 5,10%, hasta 14,88. La combinación de una menor cotización del petróleo y una disminución de la volatilidad contribuyó a mejorar el clima en Wall Street.
En las acciones observadas durante la jornada, Apple avanzó 1,53% hasta US$341,07, mientras Banco Santander ganó 0,35%. En cambio, Grupo Galicia cayó 1,72%, hasta $6.285, y Cemex avanzó 2,12%, hasta 17,31. El comportamiento dispar de los activos argentinos frente a Wall Street vuelve a mostrar que el mercado local está atravesando factores propios además de las variables internacionales.
El comportamiento de Wall Street durante la semana también estuvo estrechamente vinculado con el precio del petróleo. Reuters había señalado que cuando el crudo retrocedió ante las expectativas de negociaciones entre Estados Unidos e Irán, los índices estadounidenses reaccionaron positivamente, mientras que el descenso de los rendimientos de los bonos del Tesoro también ayudó a las acciones. Por el contrario, cuando el petróleo y las tasas subieron, ambos factores actuaron como obstáculos para los mercados accionarios.
Tasas estadounidenses: otra variable clave para Argentina
Uno de los elementos que ayuda a explicar por qué la Argentina no acompañó plenamente el comportamiento positivo de Wall Street es la diferencia entre el mercado accionario estadounidense y el mercado de deuda emergente. Mientras las acciones tecnológicas pueden beneficiarse de expectativas de crecimiento y de resultados corporativos, los bonos argentinos están mucho más expuestos al costo internacional del dinero y a la percepción sobre la capacidad futura de pago.
Durante esta semana, el rendimiento del bono estadounidense a diez años se mantuvo por encima del 5%, según las referencias citadas por medios financieros argentinos. Ese nivel incrementa el rendimiento que los inversores pueden obtener en activos considerados de menor riesgo y, por lo tanto, eleva el costo que deben ofrecer países como Argentina para atraer financiamiento. APFDigital señaló que esta suba de las tasas estadounidenses amplió la brecha y contribuyó al incremento del riesgo país argentino.
Cierre de mercados y commodities
En los mercados de materias primas, el WTI terminó en torno de US$92,45 por barril, con una caída de 2,45%, mientras que el Brent cerró en US$97,61 según la referencia relevada. El oro avanzó 0,19% hasta aproximadamente US$4.284,13, mientras la plata subió 0,67%, hasta US$64,256. En criptomonedas, Bitcoin se ubicó alrededor de US$84.150, con una variación positiva cercana al 0,06%, mientras Ethereum operó en torno de US$2.686,50, con una baja de aproximadamente 0,18%.
El movimiento del oro resulta particularmente relevante en una jornada de volatilidad porque el metal suele ser observado como activo de cobertura frente a determinados escenarios de incertidumbre. Sin embargo, su comportamiento también depende de las tasas reales y del dólar, por lo que no existe una relación automática entre una suba del riesgo geopolítico y un aumento del oro.
Granos: trigo, maíz, soja y girasol
En el mercado agrícola argentino, los valores informados para el viernes 25 de septiembre ubicaron el trigo disponible en Rosario en $351.200 por tonelada, mientras A3 Mercados registró $350.000. Para el maíz, Rosario marcó $296.000 y A3 Mercados $299.000. La soja disponible alcanzó $562.000 en Rosario y $568.000 en A3 Mercados, mientras que el girasol registró un valor de $760.000 en la referencia informada.
En las referencias internacionales, el trigo de diciembre en CBOT quedó en US$258,41 por tonelada y el FOB MAGyP en US$263. Para el maíz, el contrato de diciembre en CBOT se ubicó en US$207,96 y el FOB MAGyP en US$224. En soja, el contrato de noviembre en CBOT quedó en US$484,66 y el FOB MAGyP en US$511. Estos precios mantienen al complejo agroindustrial como una de las variables relevantes para las cuentas externas argentinas.
Una semana que termina con dos mercados muy diferentes
El cierre del viernes deja una fotografía particular: Wall Street terminó con avances y menor volatilidad, mientras los activos argentinos profundizaron su deterioro. El S&P 500 subió 0,51%, el VIX cayó 5,10% y el petróleo retrocedió, pero el riesgo país argentino saltó hasta 609 puntos, los bonos volvieron a caer y el Merval perdió 1,6%. Esta divergencia indica que las condiciones internacionales no explican por sí solas todo el comportamiento de los activos argentinos, aunque sí constituyen uno de los componentes centrales del escenario.
Las declaraciones de Donald Trump tuvieron una relación observable con el mercado energético: sus advertencias sobre Irán y el calendario de una eventual negociación modificaron las expectativas sobre el suministro de petróleo y contribuyeron a movimientos importantes del Brent y el WTI. En el caso de Javier Milei, su gira por Estados Unidos y sus reuniones con inversores fueron seguidas de cerca por el mercado, pero las fuentes consultadas presentan explicaciones diferentes para la suba del riesgo país: el Gobierno pone el acento en el contexto internacional, mientras distintos analistas incorporan también factores domésticos como actividad, reservas, deuda y perspectivas de financiamiento.
De esta manera, la última rueda de la semana termina con un mercado argentino que enfrenta simultáneamente mayores costos financieros internacionales, presión sobre los bonos soberanos, un dólar oficial en $1.545 y un riesgo país que volvió a superar los 600 puntos, mientras el escenario energético internacional continúa dependiendo de la evolución de las tensiones entre Washington y Teherán y de las perspectivas sobre el estrecho de Ormuz.
El cierre de mercados dejó así una jornada con comportamientos diferentes entre Wall Street, las materias primas y los activos argentinos.
FM LUZU 92.3 MHz – Villa Luzuriaga